
Что будет, если не платить кредит
Безопасного срока, в течение которого кредит можно не платить без последствий, нет. Объясняем, что происходит на каждом этапе и что делать, если нечем платить.
Коротко
- Безопасного срока без последствий нет: просрочка возникает, если кредитор не получил весь обязательный платёж к дате из графика.
- Сначала проверьте зачисление, запросите детализацию долга и зафиксируйте письменное обращение.
- Проверьте право на кредитные каникулы и запросите реструктуризацию, но не считайте график изменённым до официального ответа.
- Порог 60 дней за 180 дней даёт кредитору право потребовать остаток при условиях закона, но не является льготным периодом.
- Не игнорируйте судебные документы: для возражений на судебный приказ даётся десять дней со дня получения его копии.
Как развиваются последствия просрочки
Просрочка возникает, если к дате из графика кредитор не получил весь обязательный платёж. Даже один день не является универсальным беспроцентным периодом: условия и способ учёта платежа нужно смотреть в договоре и графике.
Пропуск платежа не прекращает договор. Кредитор продолжает учитывать основной долг и проценты, может начислять предусмотренную договором неустойку, а сведения о задолженности и её длительности попадают в кредитную историю. Для потребительского кредита предел неустойки зависит от того, продолжают ли начисляться проценты: не более 20 процентов годовых от суммы просроченной задолженности или 0,1 процента от суммы просрочки за каждый день, когда проценты за период нарушения не начисляются.
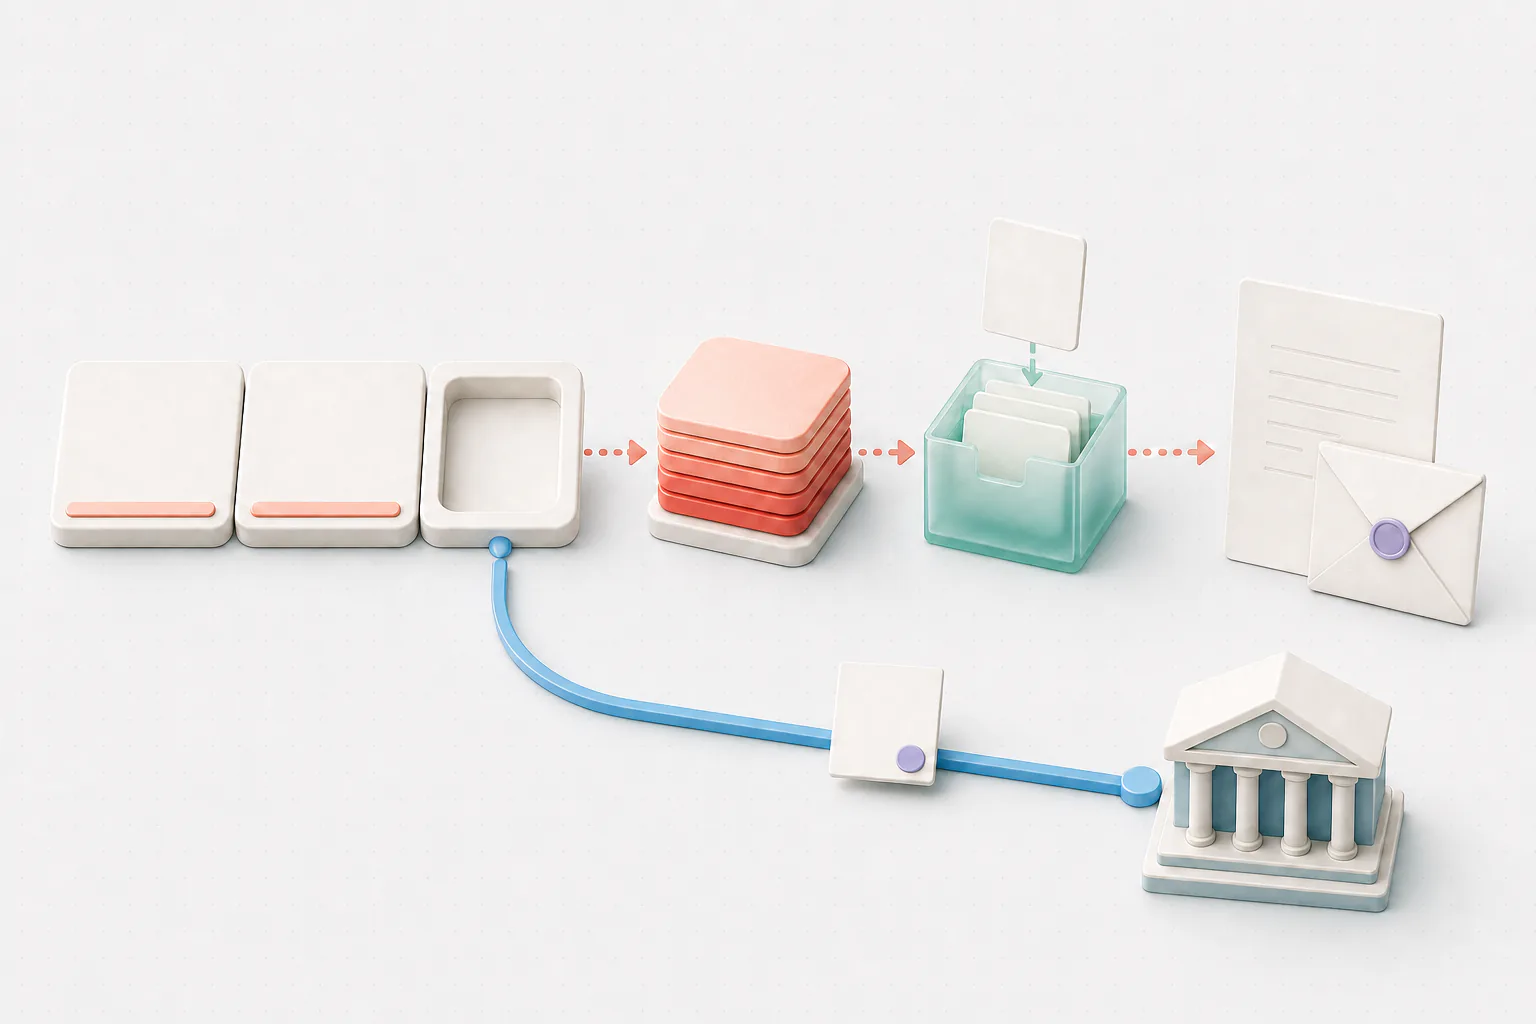
Банк не обязан передавать долг коллектору или идти в суд в конкретный день. Таблица ниже показывает возможную последовательность, а не обещание конкретных сроков.
Этапы просрочки и действия заёмщика
До даты платежа
- Что может произойти
- Просрочки ещё нет, но обычный график действует
- Что сделать
- Проверить сумму и способ платежа, письменно запросить каникулы или реструктуризацию
Платёж пропущен или внесён не полностью
- Что может произойти
- Неоплаченная сумма становится просроченной; возможны неустойка и запись в кредитной истории
- Что сделать
- Убедиться, что платёж не затерялся, получить детализацию долга и зафиксировать обращение
Нарушение продолжается
- Что может произойти
- При условиях статьи 14 закона № 353-ФЗ кредитор может потребовать досрочный возврат остатка
- Что сделать
- Проверить уведомление, расчёт, срок и варианты урегулирования
Взыскание вне суда
- Что может произойти
- Кредитор может привлечь представителя или уступить право требования; взаимодействие ограничено законом № 230-ФЗ
- Что сделать
- Запросить данные кредитора, основание полномочий, расчёт и реквизиты; сохранять переписку
Суд
- Что может произойти
- Возможен судебный приказ без заседания либо исковое производство
- Что сделать
- Проверить суд, номер дела, сумму и срок для возражений или отзыва
Исполнение
- Что может произойти
- По исполнительному документу взыскание может коснуться счетов, доходов и имущества с учётом ограничений
- Что сделать
- Проверить производство, заявить о защите прожиточного минимума и указать защищённые доходы, если есть основания
Что сделать до первой просрочки или сразу после неё
- Проверьте, не затерялся ли платёж. Сверьте дату, сумму, реквизиты и статус операции. Сохраните чек и выписку.
- Соберите договор, график, выписки, чеки и все уведомления. Это исходные данные для расчёта и переговоров.
- Запросите у кредитора детализацию: основной долг, проценты, просроченный платёж, неустойку и следующую дату платежа.
- Посчитайте, сколько сможете вносить после жилья, еды, лекарств и других обязательных расходов. Не обещайте сумму, которой нет в бюджете.
- Письменно опишите причину трудностей, приложите подтверждения и запросите подходящий вариант: льготный период, изменение графика или реструктуризацию.
- Сохраните номер обращения, ответ кредитора и новый график, если решение будет одобрено.
Частичный платёж может уменьшить неоплаченную сумму, но сам по себе не меняет график. Пока кредитор не подтвердил новые условия в договорном канале, исходите из прежних дат и сумм.
Кредитные каникулы и реструктуризация
Кредитные каникулы по статье 6.1-2 закона № 353-ФЗ — это льготный период до шести месяцев. Одно из оснований — снижение среднемесячного дохода более чем на 30 процентов по правилам закона; другое связано с чрезвычайной ситуацией. Дополнительно проверяются сумма кредита, статус договора и другие условия. Наличие просрочки само по себе не лишает права обратиться.
Реструктуризация по программе банка — другой механизм. Кредитор может предложить меньший платёж, более длинный срок или иной график, но не обязан принимать любой план заёмщика. Перед согласием сверьте новый платёж, срок, общую сумму выплат и судьбу уже начисленной просрочки.
Обращение в банк не равно одобрению. Не считайте график изменённым, пока не получили официальное решение или документ в предусмотренном договором канале.
Когда кредитор может потребовать весь остаток
По обычному потребительскому кредиту кредитор получает право потребовать досрочный возврат оставшейся суммы вместе с причитающимися процентами, если общая продолжительность нарушения сроков превысила 60 календарных дней за последние 180 календарных дней. Кредитор должен уведомить заёмщика предусмотренным договором способом и дать не менее 30 календарных дней для возврата.
Для договора сроком менее 60 календарных дней действует другое основание: общая продолжительность нарушения более 10 календарных дней, а срок для возврата после уведомления не может быть менее 10 календарных дней.
Порог 60 дней не является сроком, в течение которого можно не платить. Просрочка, начисления и сведения для кредитной истории возникают раньше. Досрочное требование — это право кредитора, а не автоматическое списание всего долга на шестьдесят первый день.
Если долг передали для взыскания
Кредитор может взыскивать долг сам, привлечь представителя или уступить право требования другому лицу. Сама передача не делает любые звонки и сообщения законными: способы, время и частота взаимодействия ограничены законом № 230-ФЗ.
Прежде чем переводить деньги по новым реквизитам, запросите:
- наименование и контакты текущего кредитора;
- основание полномочий представителя или перехода права требования;
- расчёт задолженности на текущую дату;
- письменное подтверждение реквизитов.
Закон запрещает непосредственное взаимодействие в рабочие дни с 22 до 8 часов, а в выходные и нерабочие праздничные дни — с 20 до 9 часов по местному времени. Личные встречи по инициативе кредитора или его представителя не допускаются чаще одного раза в календарную неделю. Полные ограничения по звонкам и сообщениям проверяйте в актуальной редакции статьи 7 закона № 230-ФЗ.
Судебный приказ, иск и исполнительное производство
Судебный приказ может быть вынесен без вызова сторон и без судебного заседания. Поэтому нельзя ждать очного слушания и игнорировать почту. После получения копии приказа у должника есть десять дней для возражений относительно его исполнения. Если возражения поступили в срок, судья отменяет приказ, а кредитор может предъявить требование как иск.
При любом судебном документе:
- Проверьте суд, номер дела и статус на официальном сайте суда.
- Сверьте требование с договором, графиком, платежами и расчётом кредитора.
- Отдельно запишите дату получения и срок для возражений, отзыва или жалобы.
- Если сумма непонятна, документ получен поздно или вы не согласны с требованием, не откладывайте профессиональную юридическую помощь.
Принудительное взыскание производится на основании исполнительного документа, а не по одному телефонному требованию. По обычному денежному долгу из заработной платы и иных доходов может удерживаться не более 50 процентов после налогов. Заёмщик может подать заявление о сохранении ежемесячно прожиточного минимума. На отдельные виды социальных и компенсационных выплат взыскание не обращается. Исключения и точный перечень нужно сверять со статьями 99 и 101 закона № 229-ФЗ.
Если платёж не восстановится в ближайшие месяцы
Если кредитов несколько, соберите по каждому остаток, платёж, просрочку, залог и стадию взыскания. Одна и та же сумма не может одновременно восстановить все графики, поэтому не обещайте каждому кредитору полный платёж, если общего дохода не хватает.
Обратитесь к каждому кредитору с одним реалистичным бюджетом и спросите, применяет ли он комплексное урегулирование множественного долга. Этот механизм добровольный для участвующих кредиторов, поэтому важно получить конкретный ответ, а не считать его обязательным для всех банков.
Если даже сниженные платежи не помещаются в бюджет и проблема носит долгосрочный характер, получите независимую юридическую оценку судебного или внесудебного банкротства. Это отдельные процедуры с критериями, расходами, ограничениями и исключениями. Банкротство не является автоматическим и безусловным списанием любых долгов.
Не оформляйте новый дорогой заём только ради одного текущего платежа, не скрывайте документы и не платите компании, которая обещает гарантированно списать долг без анализа вашей ситуации.
Как проверить кредитную историю после урегулирования
После погашения просрочки или изменения графика запросите кредитные отчёты во всех БКИ, где хранится ваша история. Сверьте сумму, длительность просрочки, статус договора и новый график, если он был согласован.
Фактически допущенную просрочку нельзя удалить только потому, что она мешает новой заявке. Ошибочные или неполные сведения можно оспорить через БКИ или источник формирования истории. До новой заявки убедитесь, что кредитор передал обновлённые данные и отчёт их отразил.
Проверьте долговую нагрузку
Частые вопросы
Универсального льготного срока нет. Если весь обязательный платёж не получен к дате из графика, возникает просрочка. Точный порядок учёта платежа смотрите в договоре и графике.
Источники
- 353-ФЗ, статья 5: предел неустойки; КонсультантПлюс (ред. от 04.08.2026; проверено 17.08.2026)
- 353-ФЗ, статья 14: последствия нарушения сроков платежа; КонсультантПлюс (ред. от 04.08.2026; проверено 17.08.2026)
- 353-ФЗ, статья 6.1-2: кредитные каникулы при трудной жизненной ситуации; КонсультантПлюс (ред. от 04.08.2026; проверено 17.08.2026)
- Банк России: условия кредитных каникул и действия при отказе (проверено 17.08.2026)
- 218-ФЗ, статья 4: сведения о задолженности и просрочке в кредитной истории (ред. от 09.04.2026; проверено 17.08.2026)
- 230-ФЗ, статья 7: время, частота и способы взаимодействия с должником (ред. от 31.07.2025; проверено 17.08.2026)
- ГПК РФ, статьи 126–129: судебный приказ и срок для возражений (ред. от 04.07.2026; проверено 17.08.2026)
- 229-ФЗ, статья 99: предел удержаний и сохранение прожиточного минимума (ред. от 25.04.2026; проверено 17.08.2026)
- 229-ФЗ, статья 101: доходы, на которые не может быть обращено взыскание (ред. от 25.04.2026; проверено 17.08.2026)
- 102-ФЗ, статья 50: обращение взыскания на заложенную недвижимость (ред. от 31.07.2025; проверено 17.08.2026)
- Банк России: реструктуризация и комплексное урегулирование нескольких кредитов (проверено 17.08.2026)
- 127-ФЗ: судебное и внесудебное банкротство гражданина (ред. от 10.06.2026; проверено 17.08.2026)
- УК РФ, статья 159.1: мошенничество в сфере кредитования (ред. от 10.06.2026; проверено 17.08.2026)
- ГК РФ, глава 12: срок и применение исковой давности (ред. от 10.06.2026; проверено 17.08.2026)
- Пленум Верховного Суда РФ № 43: исковая давность по периодическим платежам (проверено 17.08.2026)
Материал носит общий информационный характер и не заменяет анализ договора или юридическую консультацию. Точные последствия зависят от вида кредита, условий договора, наличия залога, стадии спора и обстоятельств заёмщика. Проверяйте актуальные нормы и расчёт непосредственно у кредитора.
Алексей Головин
Автор и редактор проекта «Взвесь»
Проверяет материалы о кредитах и банках по официальным источникам и следит за их актуальностью.